2025年电子元器件市场趋势与工业控制板选型策略
2025年刚开年,不少工控领域的工程师已经明显感受到采购清单上的变化——工业级集成电路的货期从曾经的“随时现货”变成了“排产8-12周”,部分车规级传感器的价格甚至出现了季度环比15%的波动。这种紧张感并非偶然,它背后是AI边缘计算、新能源装备和机器人本体三个赛道同时放量,把原本就脆弱的汽车电子产能挤兑得更加捉襟见肘。
供需失衡背后的结构性原因
如果你以为这又是一轮简单的“缺芯涨价”,那就低估了这轮周期的复杂性。过去两年,晶圆厂确实在扩产,但新增产能大多集中在28nm以上的成熟制程和功率器件上。而工业控制板真正依赖的高可靠性MCU、精密模拟前端和隔离通信芯片,恰恰是国际大厂放缓投资的重点领域。更关键的是,终端客户对“国产替代”的接受度已从消费级蔓延到工业级,但国产器件在宽温域(-40℃~85℃)下的长期稳定性数据积累仍显薄弱,这导致设计工程师在选型时不得不做更严苛的交叉验证,项目周期普遍拉长30%。
从器件选型到系统权衡:一个真实的案例
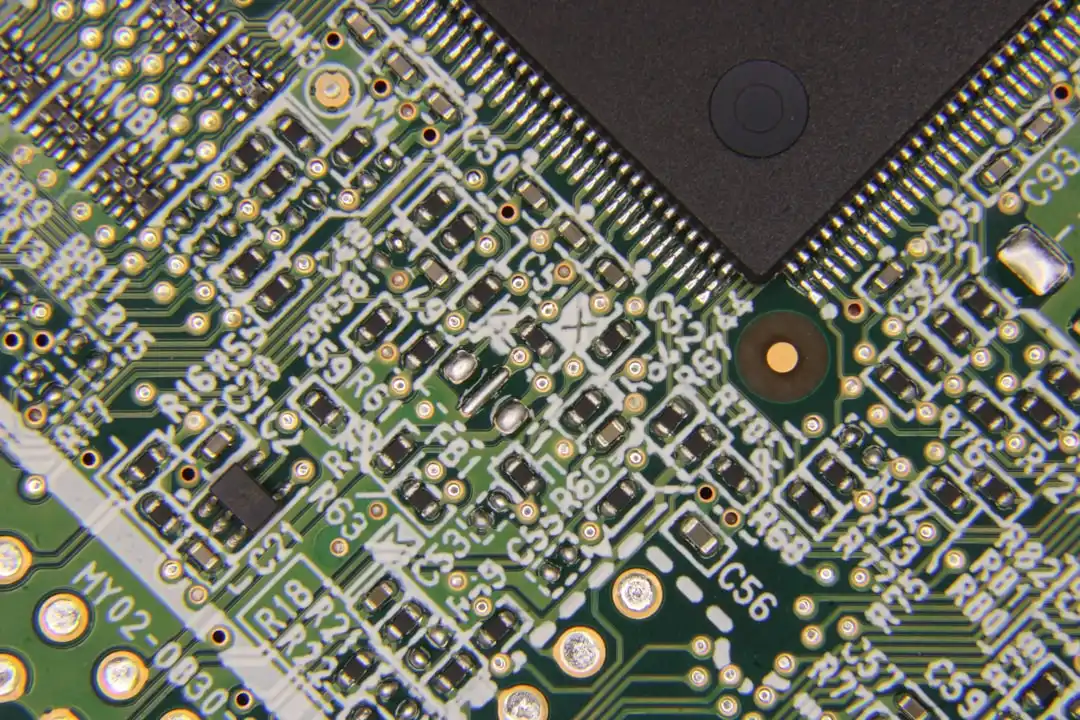
以我们服务过的一家激光切割设备厂商为例。最初他们沿用旧方案,选用某国际品牌的通用型嵌入式模块,单颗成本控制在80元以内。但2024年Q4该型号进入EOL(停产)流程,被迫切换方案时发现,新平台的处理器内核虽然性能提升40%,但配套的电源管理集成电路和隔离式传感器接口都需要重新设计PCB布局。整个BOM成本反而上涨了22%,还额外增加了6周的EMC整改时间。
这件事给我们的启示很直接:**工业控制板选型从来不是“选一颗最强芯片”的游戏,而是对供应链韧性、长期供货承诺和软件生态的综合性赌博**。如果你只看峰值算力或ADC位数,忽略封装兼容性和固件迁移成本,大概率会在量产爬坡阶段付出惨痛代价。
2025年值得关注的三个技术风向
- 单板多域融合:传统控制板与HMI(人机界面)功能加速整合,一颗异构SoC同时跑实时内核和Linux应用层,这要求嵌入式模块的散热设计从5W级提升到15W级,催生了大量带均热板的工业级板卡需求。
- 功能安全下沉:ISO 13849和IEC 61508的SIL2等级不再是PLC大厂的专利。越来越多的分布式IO和伺服驱动器开始在传感器信号链路上集成自诊断逻辑,这意味着普通电子元器件的失效率(FIT)数据变得比价格更敏感。
- 宽禁带器件普及:SiC和GaN不仅在新能源车主驱上放量,也开始渗透到工业电源模块的PFC级。其带来的高dv/dt对控制板的隔离驱动和采样电路提出了全新的抗干扰设计要求。
面对上述变化,最稳妥的策略不是囤货,也不是激进切换新架构。我建议采用“双源认证+分层备份”的选型框架:对于核心的MCU/MPU,至少保留一个pin-to-pin兼容的备选供应商;对于传感器和模拟前端,则优先选择封装尺寸标准化的产品,以便在必要时快速替换为国产或日系替代料。同时,务必让嵌入式模块的软件抽象层做得足够薄,避免在驱动层面深度耦合特定芯片寄存器。
归根结底,2025年的电子元器件市场考验的不是谁更能“赌对”某颗料,而是谁的设计弹性更大,能在不牺牲性能的前提下,给供应链留出足够的呼吸空间。而这,恰恰是工业控制板从“能用”迈向“好用”的分水岭。